Géopolitique, inflation, achat local, médicaments GLP-1, intelligence artificielle : derrière l’accumulation des bouleversements, une transformation beaucoup plus profonde est en cours. Pour Sylvain Charlebois, l’industrie alimentaire doit désormais apprendre à produire moins à l’aveugle et à beaucoup mieux comprendre celui qui achète.
Par Lyne Goseelin
C’est dans le cadre de Momentum, l’événement soulignant les 50 ans de Groupe CIS, que Sylvain Charlebois a livré sa lecture, parfois décapante, des grandes forces qui redessinent actuellement l’industrie agroalimentaire.
L’événement réunissait clients, partenaires et employés pour revisiter cinq décennies d’innovation et, surtout, regarder vers l’avenir. Un contexte particulièrement approprié puisque Groupe CIS, né au Québec en 1977, accompagne aujourd’hui des entreprises de la distribution, de l’alimentation et des boissons, du transport et de la logistique dans la transformation de leurs opérations. Et l’avenir décrit par Charlebois a peu à voir avec la stabilité.
Pendant des décennies, l’équation agroalimentaire était relativement simple : produire, transformer, distribuer, vendre. La chaîne partait essentiellement de l’offre pour se rendre jusqu’au consommateur. Cette logique est aujourd’hui en train de s’inverser. Le consommateur n’attend plus docilement au bout de la chaîne. Il compare. Il fractionne ses achats. Il chasse les aubaines. Il questionne la provenance. Il surveille la composition des produits. Il fréquente plusieurs détaillants et dispose de toujours plus d’outils pour décider où, quoi et quand acheter. Et ce n’est probablement qu’un début.
Derrière les tarifs, Donald Trump, l’inflation alimentaire, la montée de l’achat local, l’arrivée des GLP-1 et les tensions persistantes entre fournisseurs et détaillants se dessine ainsi une mutation autrement plus structurante :
Le pouvoir informationnel est en train de se déplacer vers le consommateur.
Les États-Unis : cette relation qu’on aime détester
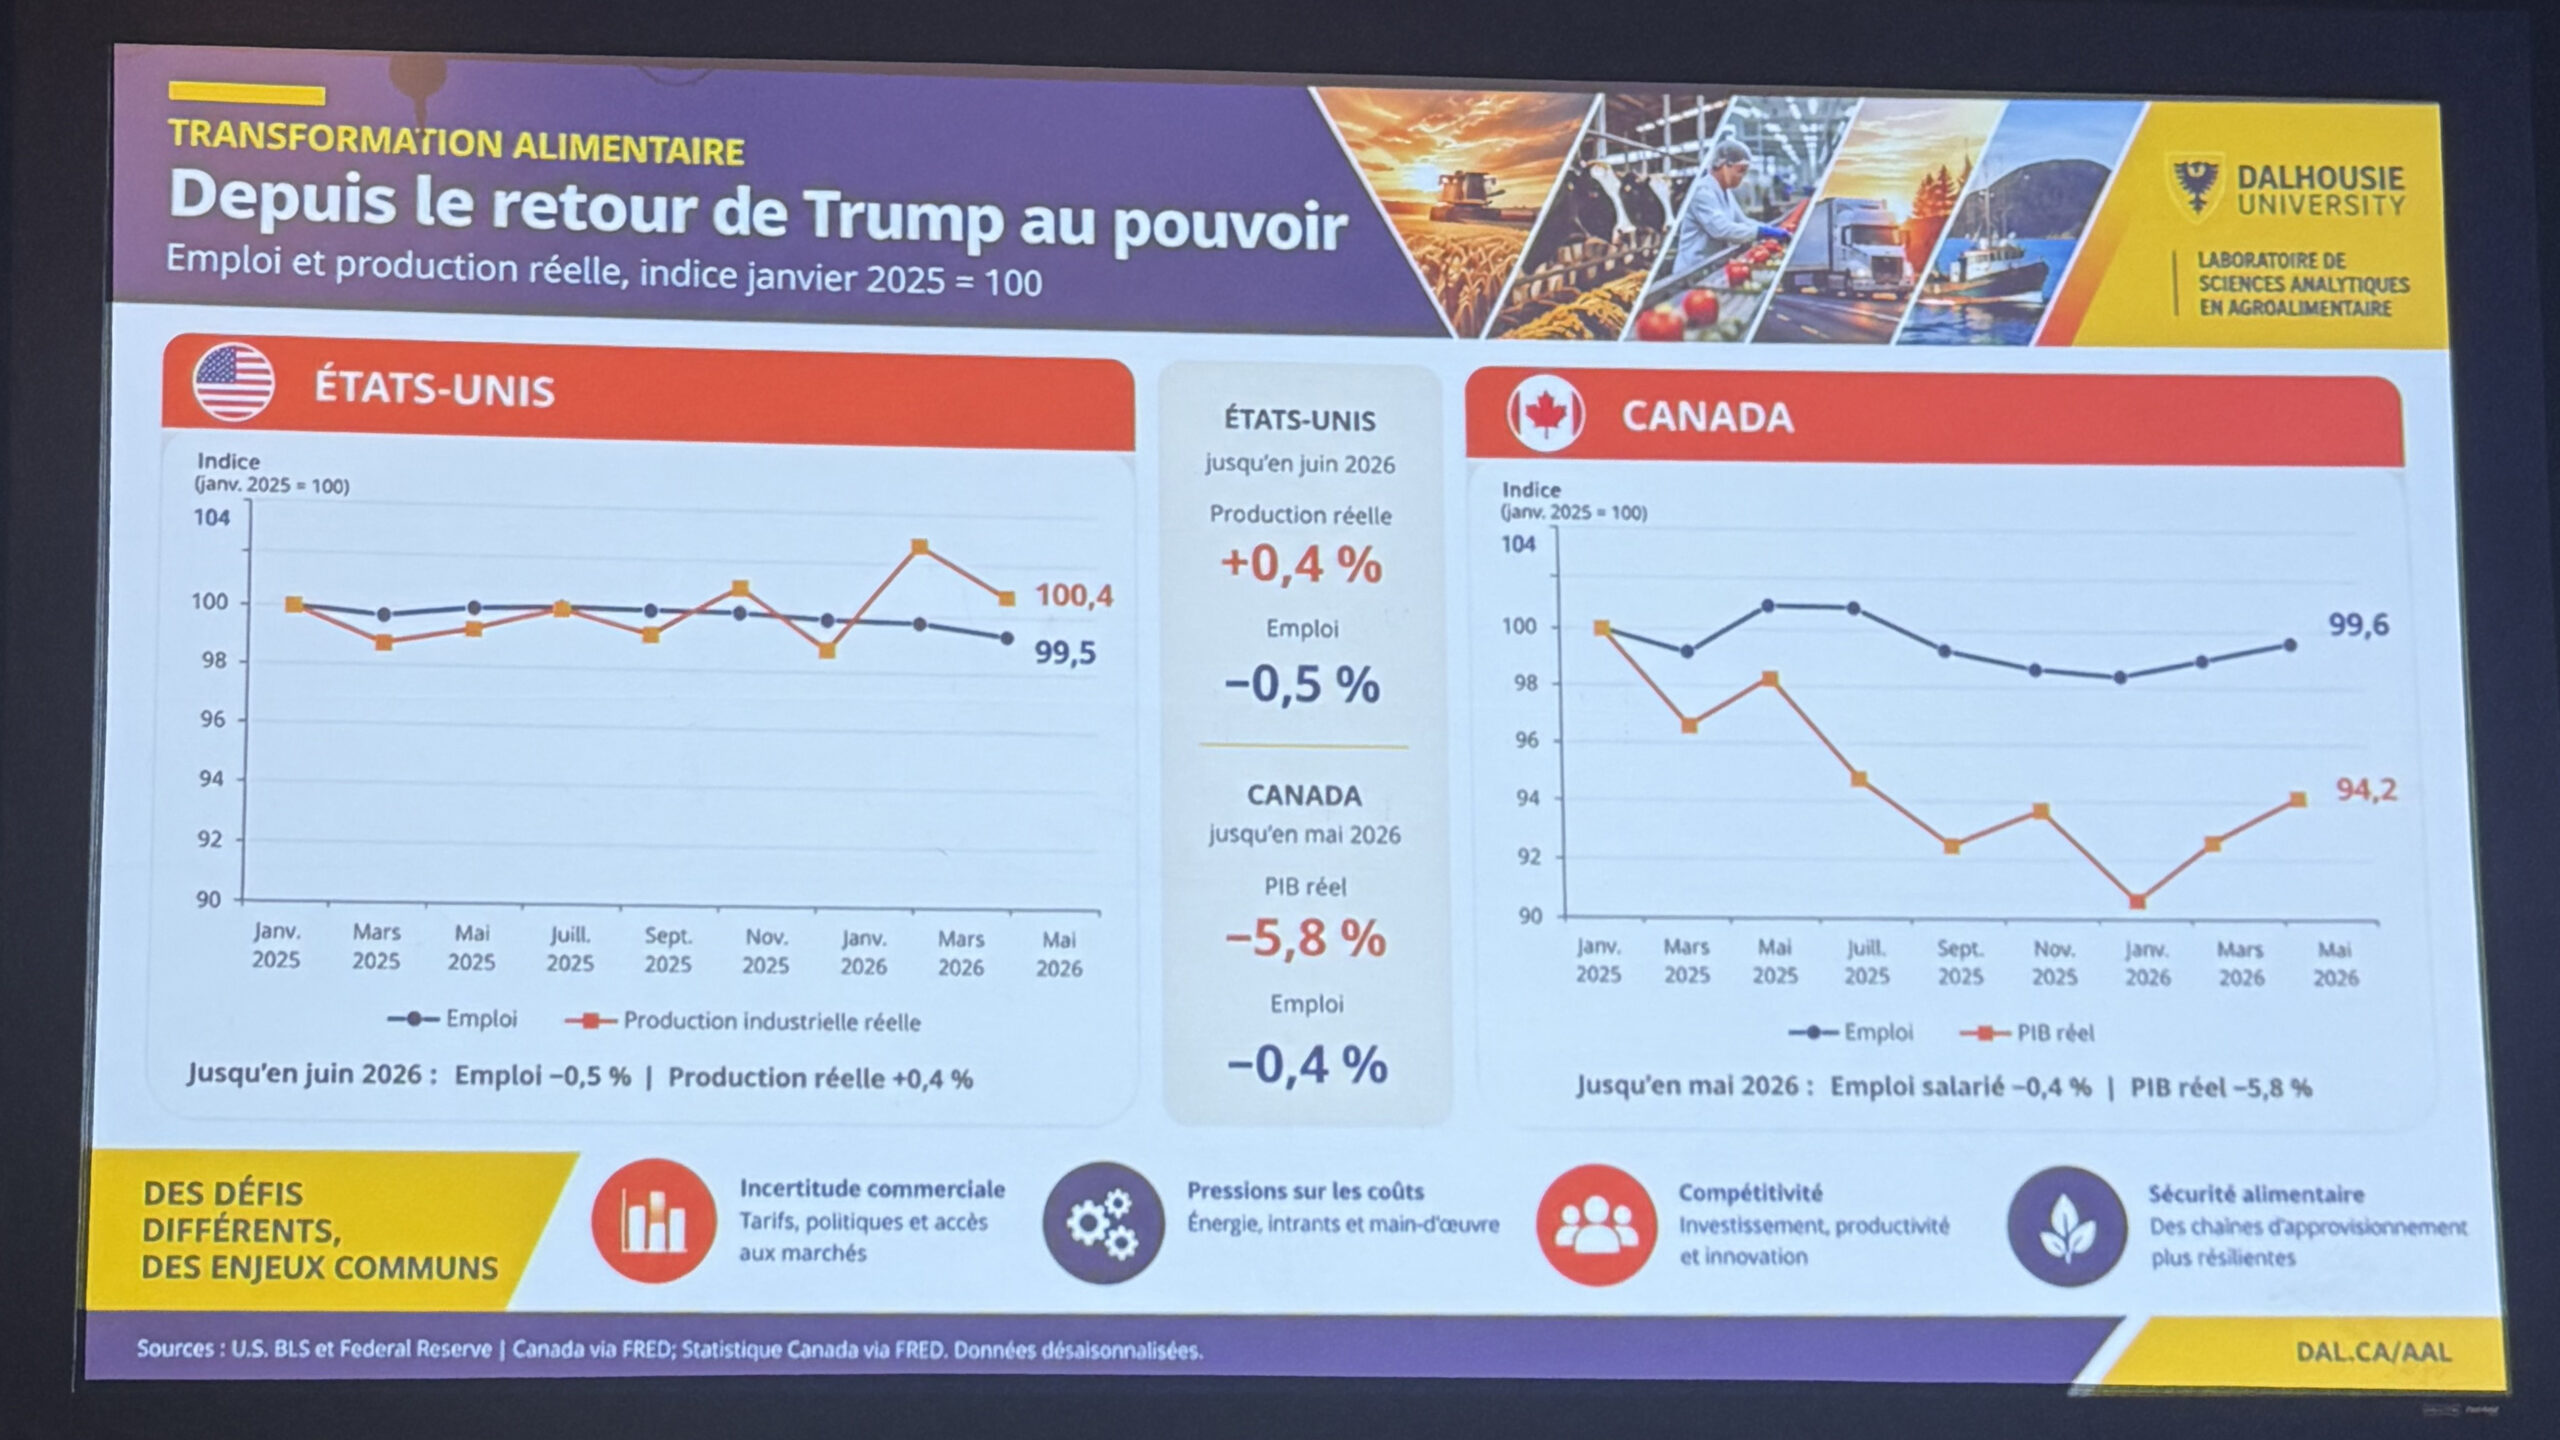
Rarement le commerce avec les États-Unis aura-t-il été aussi politisé. Pourtant, derrière le bruit politique, Charlebois invite l’industrie à regarder les chiffres. Son message est essentiellement pragmatique : les États-Unis demeureront incontournables pour le secteur agroalimentaire canadien. La diversification des marchés demeure souhaitable, voire essentielle. L’Europe et l’Asie présentent des occasions qu’il faut développer. Mais aucune stratégie commerciale sérieuse ne peut faire abstraction de la puissance économique située immédiatement au sud de notre frontière.
Voilà tout le paradoxe actuel : au moment même où le Canada souhaite réduire sa dépendance envers son voisin, une partie importante de la croissance de ses exportations agroalimentaires continue de passer par le marché américain.
La politique peut dresser des frontières. L’économie, elle, continue de les traverser.
L’enjeu pour les entreprises n’est donc pas de choisir entre les États-Unis et la diversification. Il consiste plutôt à protéger cette relation essentielle tout en développant suffisamment d’autres marchés pour réduire le risque.
Le prix des aliments : quand la perception devient aussi importante que le prix
Autre fracture majeure soulevée par Charlebois : celle entre l’inflation mesurée et l’inflation ressentie.
Même lorsque la progression des prix ralentit, les consommateurs peuvent continuer d’avoir l’impression que leur facture alimentaire explose. Pour l’industrie, cette distinction est fondamentale. Un transformateur ou un détaillant peut démontrer, chiffres à l’appui, que ses coûts ont augmenté ou que ses marges n’ont rien d’excessif. Si le consommateur reste convaincu qu’il paie trop cher, c’est cette perception qui déterminera son comportement.
Il cherchera davantage les promotions. Il changera de bannière. Il fréquentera plusieurs magasins. Il substituera une marque à une autre. Il retardera certains achats ou se tournera vers des options moins coûteuses. Le prix n’est donc plus simplement un chiffre affiché sur une tablette. Il est devenu un élément de confiance entre l’industrie et le consommateur. Et cette confiance est fragile.
L’achat local devient rationnel
Dans ce contexte, un autre mouvement prend de l’ampleur : l’achat local.
Pendant longtemps, acheter local relevait en partie de l’adhésion à certaines valeurs. On acceptait parfois implicitement de payer un peu plus cher pour soutenir une entreprise d’ici ou l’économie régionale. Cette équation est en train de changer. Selon Charlebois, les consommateurs connaissent davantage la provenance de leurs aliments et deviennent beaucoup plus stratégiques dans leurs achats. Le local n’est donc plus uniquement un geste militant. Il devient une option économique que l’on compare aux autres. La nuance est capitale.
Car si l’industrie québécoise réussit simultanément à jouer sur la provenance, la qualité et un prix concurrentiel, acheter local cesse d’être un compromis. Cela devient une véritable proposition de valeur. Et dans une période où certaines entreprises canadiennes subissent les contrecoups des tensions commerciales, cette évolution pourrait devenir un puissant levier.
Le consommateur moyen est mort
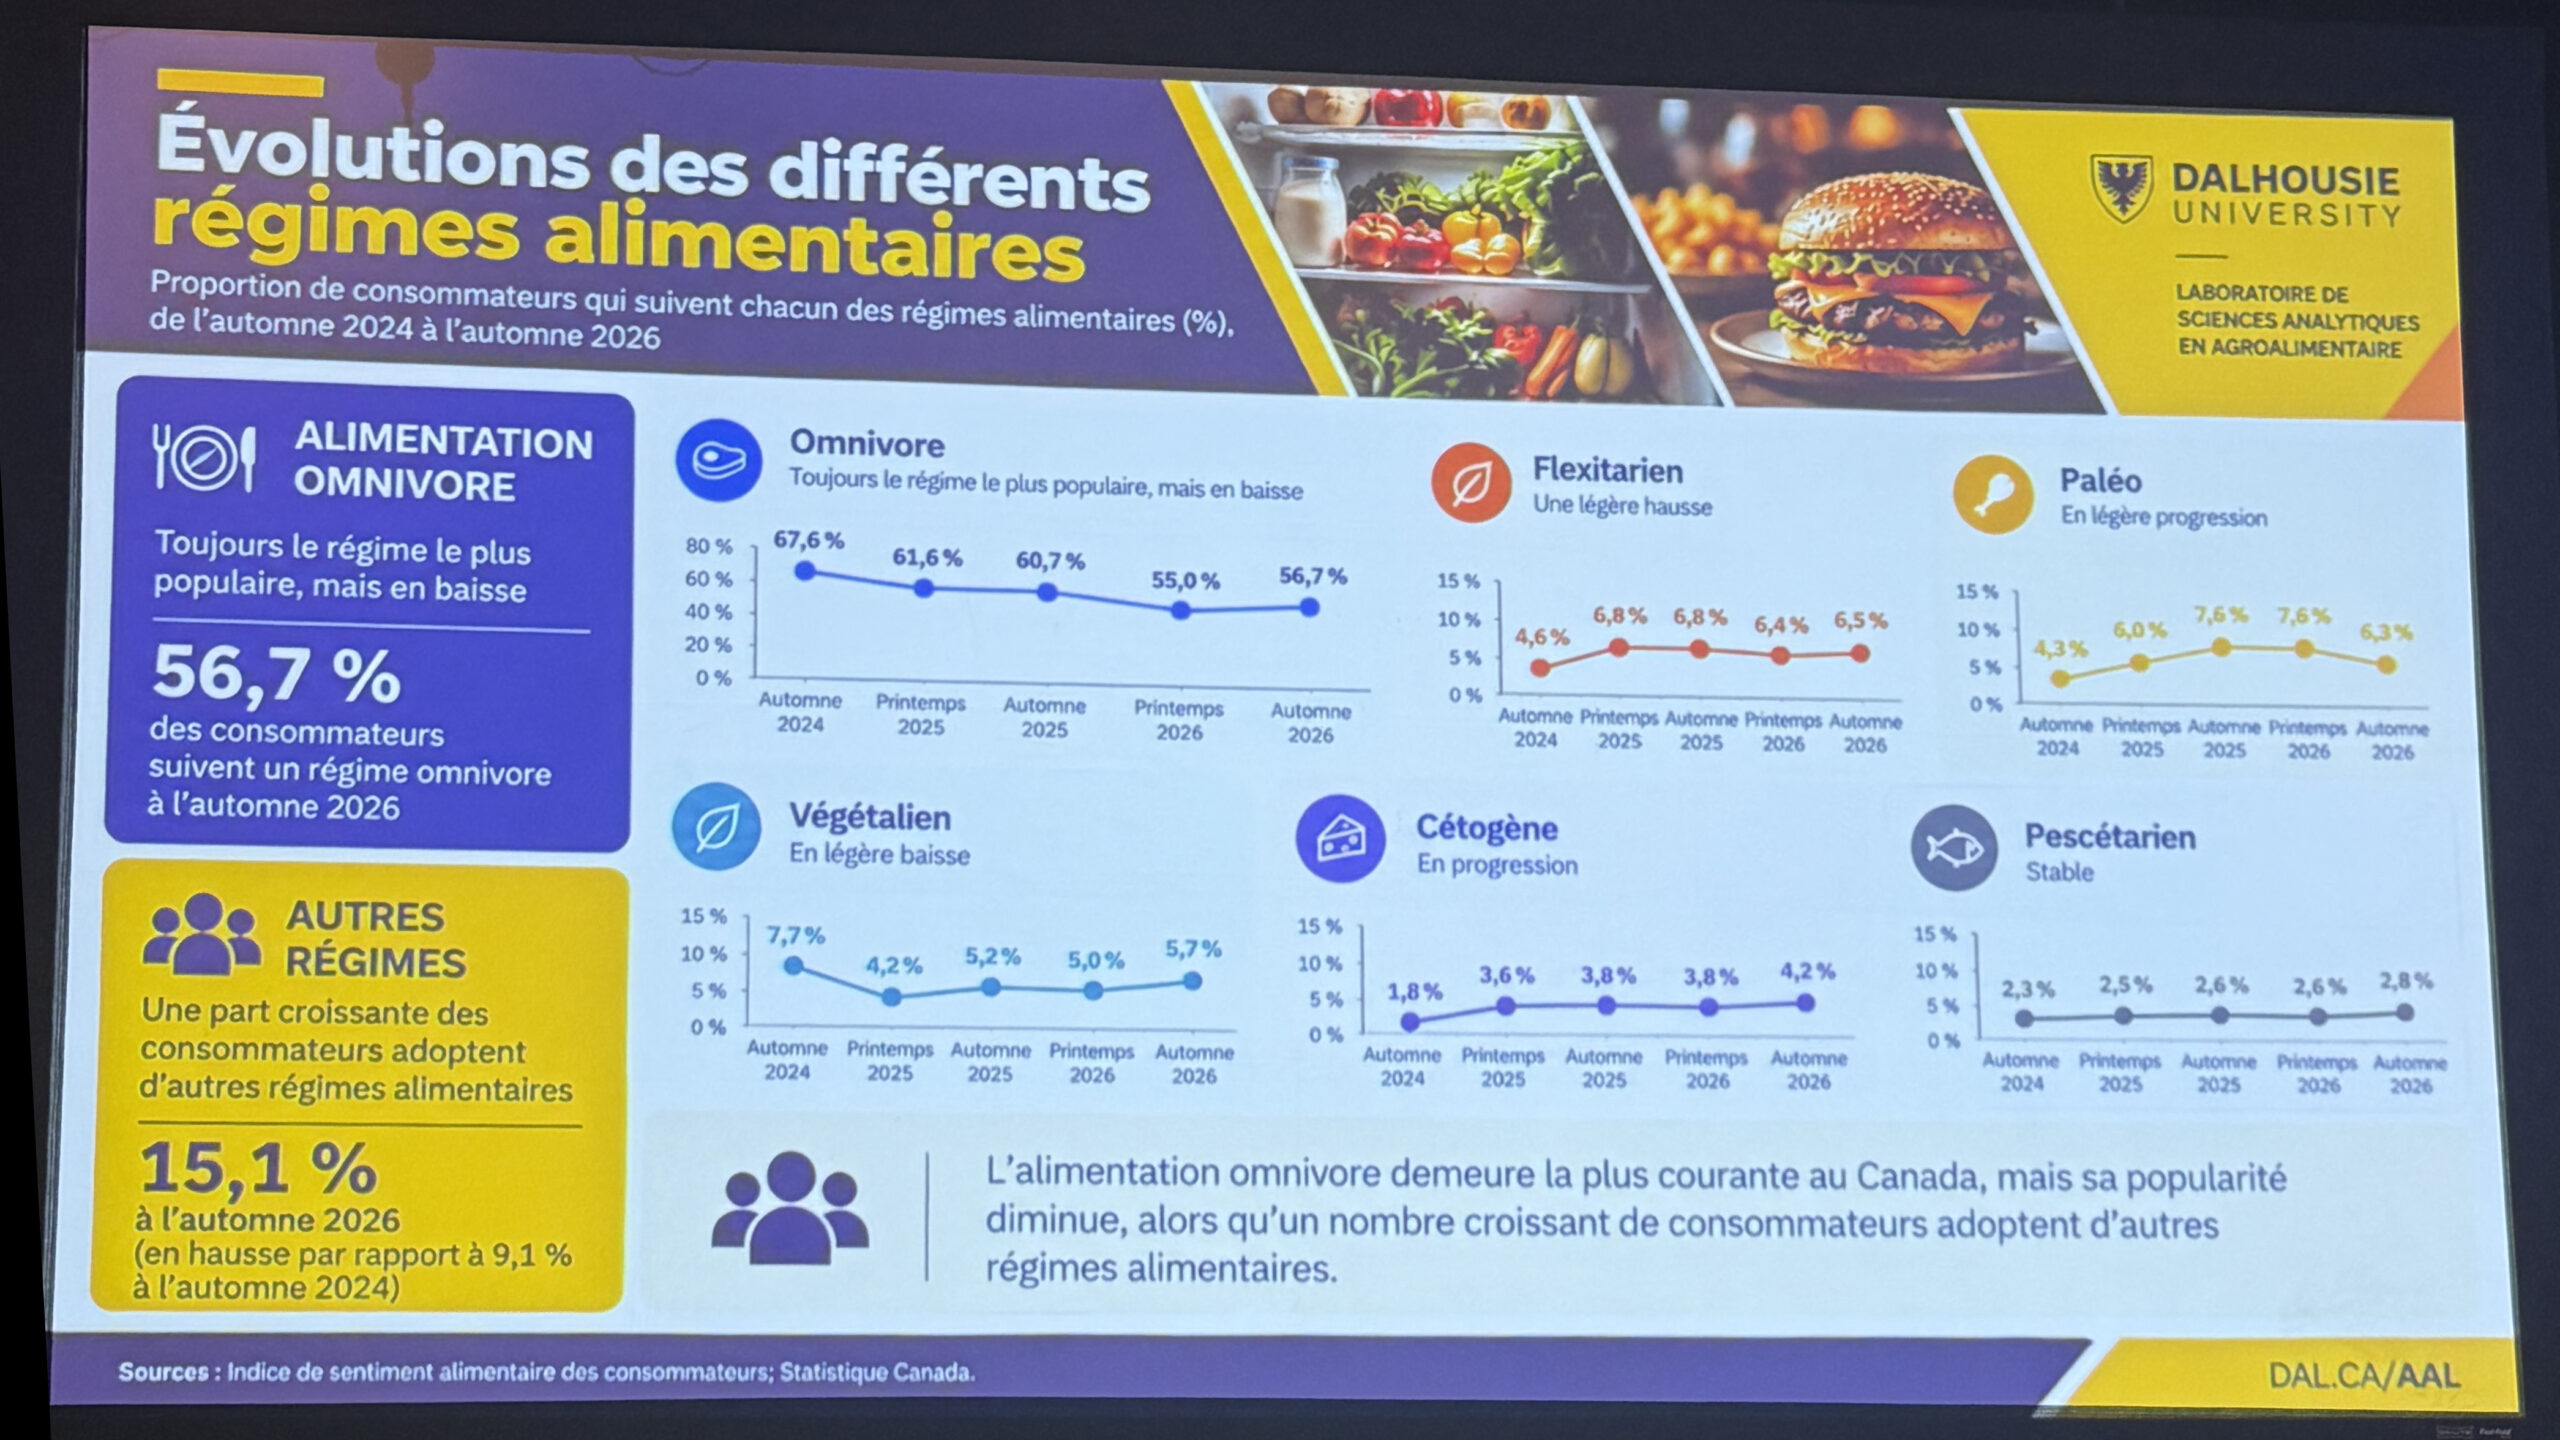
La transformation la plus importante est toutefois peut-être ailleurs. Pendant longtemps, l’industrie a segmenté le marché en grandes catégories relativement prévisibles. Cette époque s’effrite. Les attentes alimentaires se fragmentent à une vitesse spectaculaire : protéines, santé métabolique, ingrédients fonctionnels, végétal, réduction du sucre ou du sodium, emballage, environnement, origine, praticité, prix. Le marché de masse laisse progressivement place à une multitude de micromarchés. Et loin d’y voir uniquement une menace, Charlebois considère cette hyperfragmentation comme un formidable moteur d’innovation.
Il y a là une idée essentielle pour les transformateurs.
Une demande fragmentée crée constamment de nouveaux espaces pour les entreprises capables de repérer un besoin avant leurs concurrents. Le défi n’est donc plus seulement d’avoir une excellente équipe de R-D. Il faut savoir où chercher. Et c’est précisément à cet endroit que la donnée devient stratégique. Les entreprises capables de capter des signaux faibles, d’analyser les transactions et de détecter rapidement l’évolution des comportements pourront prendre plusieurs longueurs d’avance.
Le véritable avantage concurrentiel ne résidera bientôt plus dans la quantité de données possédées, mais dans la vitesse avec laquelle une organisation sera capable de les transformer en décisions.
GLP-1 : que se passe-t-il lorsque l’appétit diminue?
Le phénomène des médicaments GLP-1 illustre parfaitement cette nouvelle réalité.
Ozempic, Wegovy et les autres traitements de cette famille ne représentent pas uniquement un phénomène pharmaceutique. Leur adoption pourrait entraîner des conséquences importantes pour l’industrie alimentaire. Pour certains utilisateurs, le rapport à la nourriture se transforme : portions plus petites, moins de collations et modification des envies de consommation. Cela conduit à une question vertigineuse pour une industrie historiquement bâtie sur la croissance des volumes :
Comment créer de la croissance lorsque certains consommateurs veulent manger moins?
La réponse pourrait tenir en un mot : valeur. Des portions plus petites, certes, mais mieux adaptées. Davantage de protéines. Des produits plus fonctionnels. Une densité nutritionnelle supérieure. De meilleurs ingrédients. Une expérience améliorée. Pendant des décennies, croissance et volume ont pratiquement été synonymes. Ce ne sera peut-être plus vrai demain. Et pour les entreprises alimentaires, ce changement de perspective est immense : il ne s’agira plus nécessairement de vendre plus, mais de créer davantage de valeur avec ce qui est vendu.
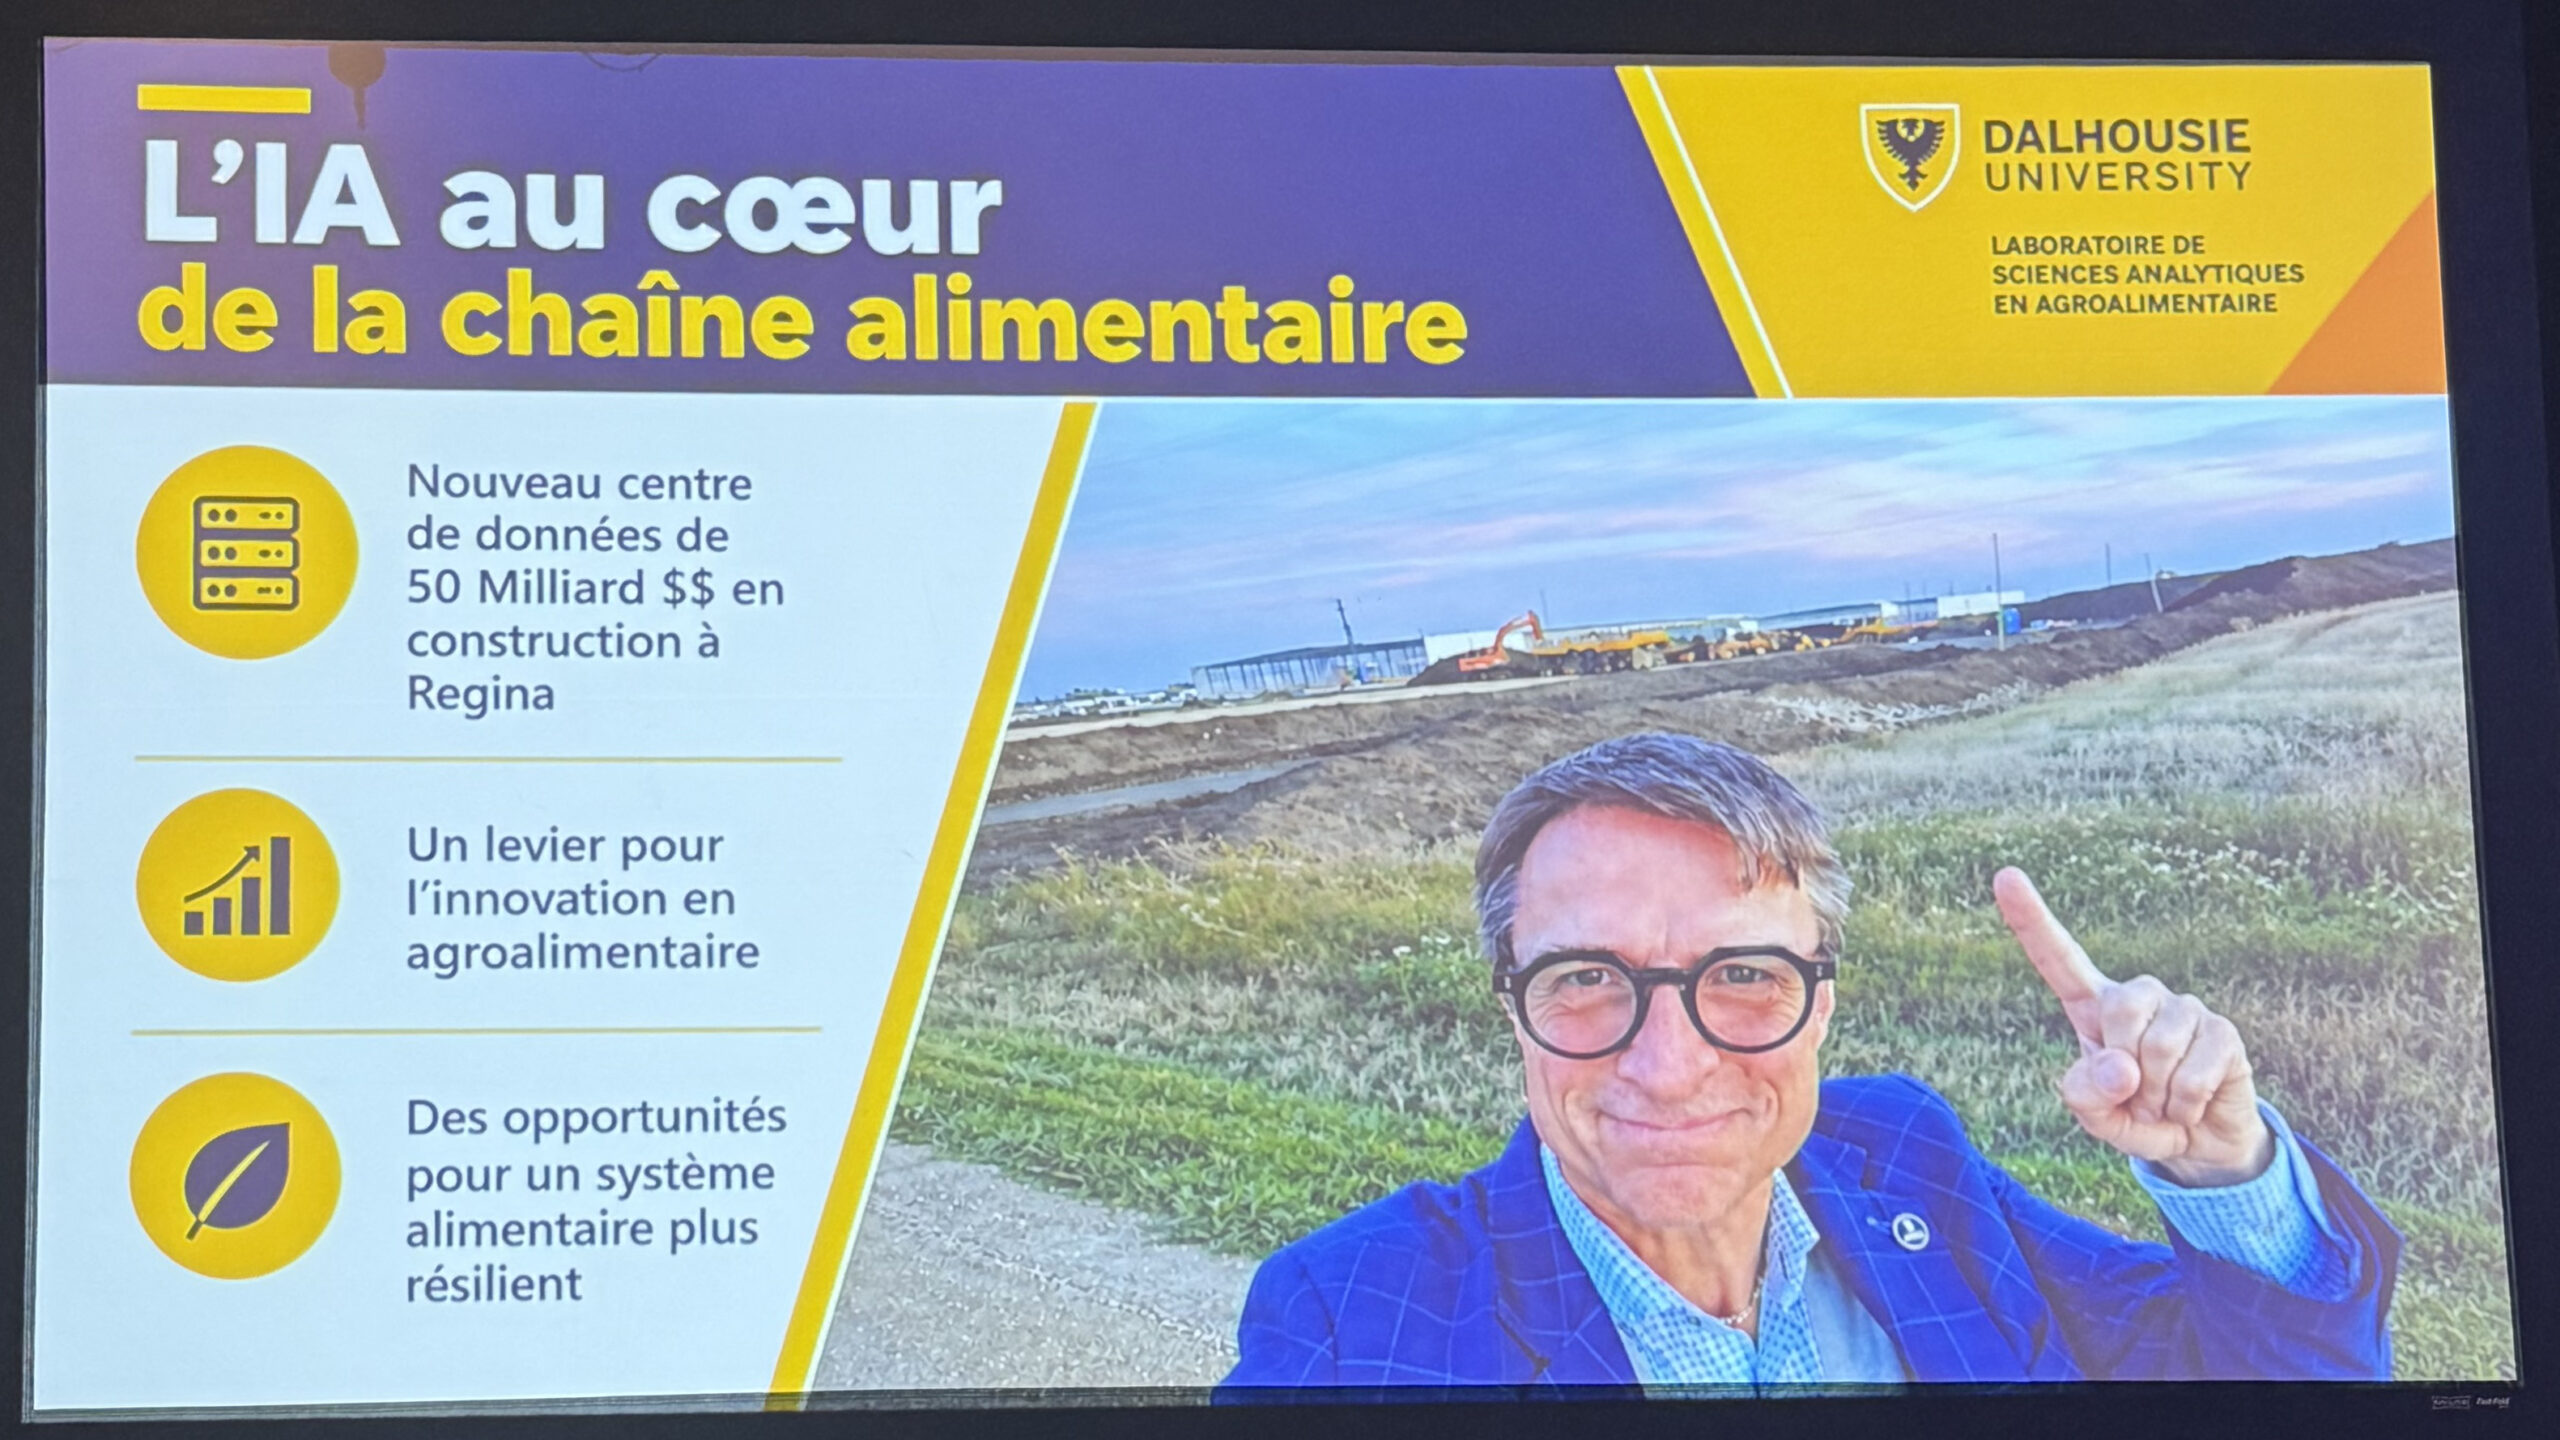
Et si le prochain concurrent du détaillant était… l’algorithme du consommateur?
C’est probablement ici que la réflexion de Charlebois devient la plus fascinante.
Depuis des années, distributeurs et détaillants utilisent les données pour prévoir la demande, gérer les inventaires, optimiser les prix et améliorer leurs promotions. Mais une révolution parallèle se prépare du côté du consommateur. Imaginez une application à laquelle on demande : « Je veux préparer une fricassée ce soir. Trouve-moi tous les ingrédients au meilleur prix dans mon quartier et indique-moi l’itinéraire optimal pour les acheter. » Nous ne sommes plus très loin de cette réalité.
À mesure que les agents propulsés par l’intelligence artificielle gagneront en puissance, le consommateur pourra comparer des milliers de prix, de formats et de promotions beaucoup plus rapidement qu’il ne pourrait le faire lui-même. Nous pourrions alors assister à quelque chose d’inédit :
Des algorithmes de détaillants négociant indirectement avec les algorithmes des consommateurs.
Offre contre demande. Machine contre machine. Avec, au milieu, un consommateur beaucoup mieux informé qu’auparavant.
C’est précisément dans ce nouvel environnement que le rôle de Groupe CIS prend une dimension intéressante. Depuis cinq décennies, l’entreprise développe des technologies destinées notamment à la livraison directe aux points de vente, à la représentation, au marchandisage et à l’optimisation des opérations. Ce qui relevait hier surtout de l’efficacité transactionnelle devient aujourd’hui un puissant enjeu d’anticipation.
À l’ère de l’intelligence artificielle, comprendre ce qui se passe au point de vente peut contribuer à mieux prévoir la demande, ajuster les inventaires, réduire le gaspillage et réagir plus rapidement aux changements de comportement.
Le code de conduite : rééquilibrer sans casser la machine
Cette recherche d’un nouvel équilibre apparaît également dans la réflexion de Charlebois sur le Code de conduite du secteur des produits d’épicerie. Derrière les discussions sur les frais, les pénalités et les déductions se cache un enjeu plus fondamental : la capacité des transformateurs, particulièrement les PME, à investir, innover et parfois simplement survivre lorsqu’un rapport commercial devient trop déséquilibré. L’objectif ne devrait évidemment pas être d’affaiblir les détaillants. Une chaîne alimentaire performante a besoin de détaillants performants. Mais elle a tout autant besoin de transformateurs suffisamment solides pour investir dans de nouveaux équipements, lancer des produits et prendre des risques. Lorsqu’un fournisseur disparaît, ce n’est pas uniquement une entreprise qui quitte le marché.
Ce sont aussi de l’innovation, du savoir-faire et de la diversité qui disparaissent avec elle.
La productivité : l’éléphant dans la pièce
Tout cela ramène finalement Charlebois à un problème beaucoup moins spectaculaire que Donald Trump ou l’intelligence artificielle, mais probablement plus déterminant pour l’avenir du secteur : la productivité. Le Canada doit créer davantage de valeur avec ses ressources.
Automatisation, meilleure gestion des inventaires, prévision de la demande, diminution du gaspillage, optimisation logistique, circulation de l’information : ce sont ces gains parfois invisibles qui détermineront la capacité du secteur alimentaire canadien à demeurer compétitif. C’est probablement dans cette perspective que l’intelligence artificielle mérite le plus d’être envisagée. Non pas comme une technologie destinée à remplacer les humains, mais comme un multiplicateur de décisions.
Faire mieux. Plus vite. Avec moins de ressources. Et surtout, décider avec davantage d’information.
Dans une industrie où les marges sont minces et où chaque erreur d’inventaire, de prévision ou de logistique finit par coûter cher, l’impact potentiel est immense.
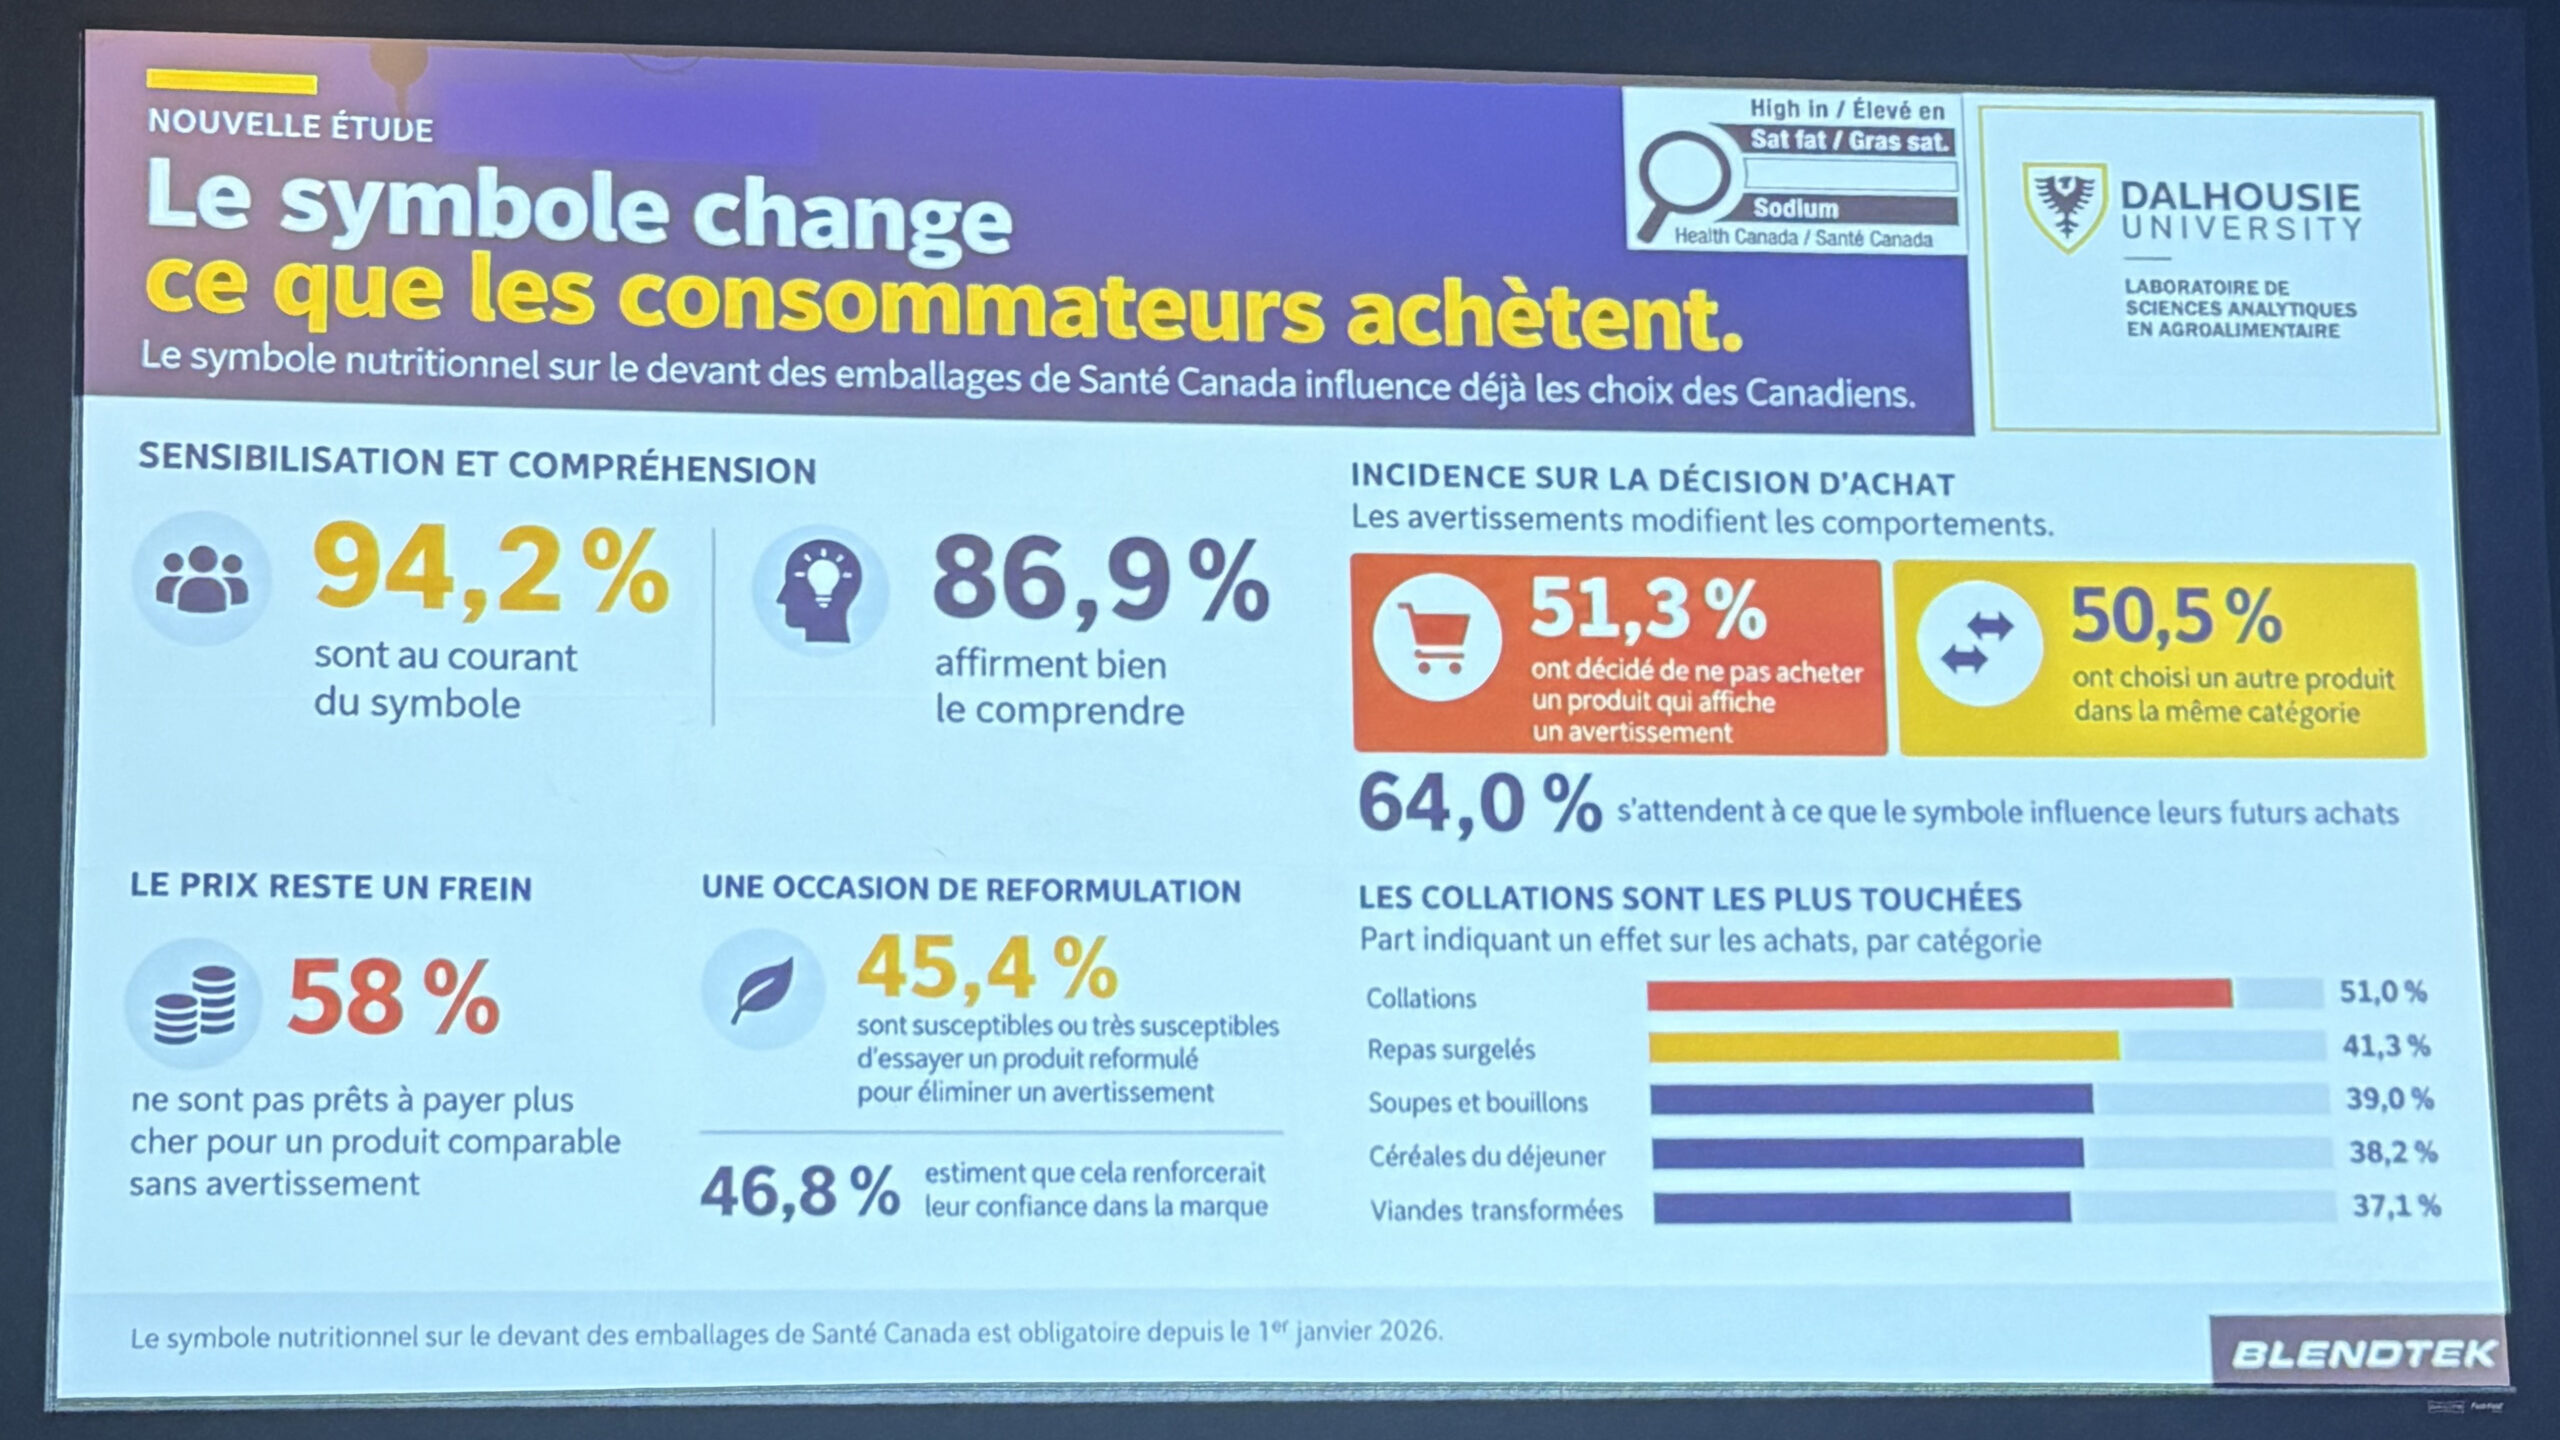
La prochaine révolution sera celle de l’information
Au fond, le fil conducteur de la conférence de Sylvain Charlebois n’était peut-être ni Trump, ni l’inflation, ni les GLP-1, ni même l’intelligence artificielle.
C’était l’information.
Pendant longtemps, l’industrie alimentaire possédait beaucoup plus d’informations que le consommateur. Ce déséquilibre est en train de disparaître. Demain, les consommateurs auront des outils capables de comparer presque instantanément les prix, la provenance, la valeur nutritionnelle, les promotions et une quantité croissante d’attributs associés aux produits qu’ils achètent.
L’industrie, de son côté, disposera d’outils toujours plus puissants pour prévoir et comprendre leurs comportements. Nous entrons donc dans une période fascinante où une chaîne d’approvisionnement augmentée par l’intelligence artificielle rencontrera un consommateur lui-même augmenté par l’intelligence artificielle. Et cela modifie profondément les règles du jeu. Le gagnant ne sera probablement pas celui qui possédera le plus de données. Ce sera celui qui saura le mieux les transformer en pertinence, en confiance et en valeur.
Pour l’agroalimentaire québécois, voilà peut-être la véritable révolution qui commence.
CIS en bref
Groupe CIS
Solutions technologiques pour la distribution, les ventes, le transport et les opérations.
Téléphone : 450 432-1550
Sans frais : 1 888 432-1550
Site Web : cis-group.com [cis-group.com]